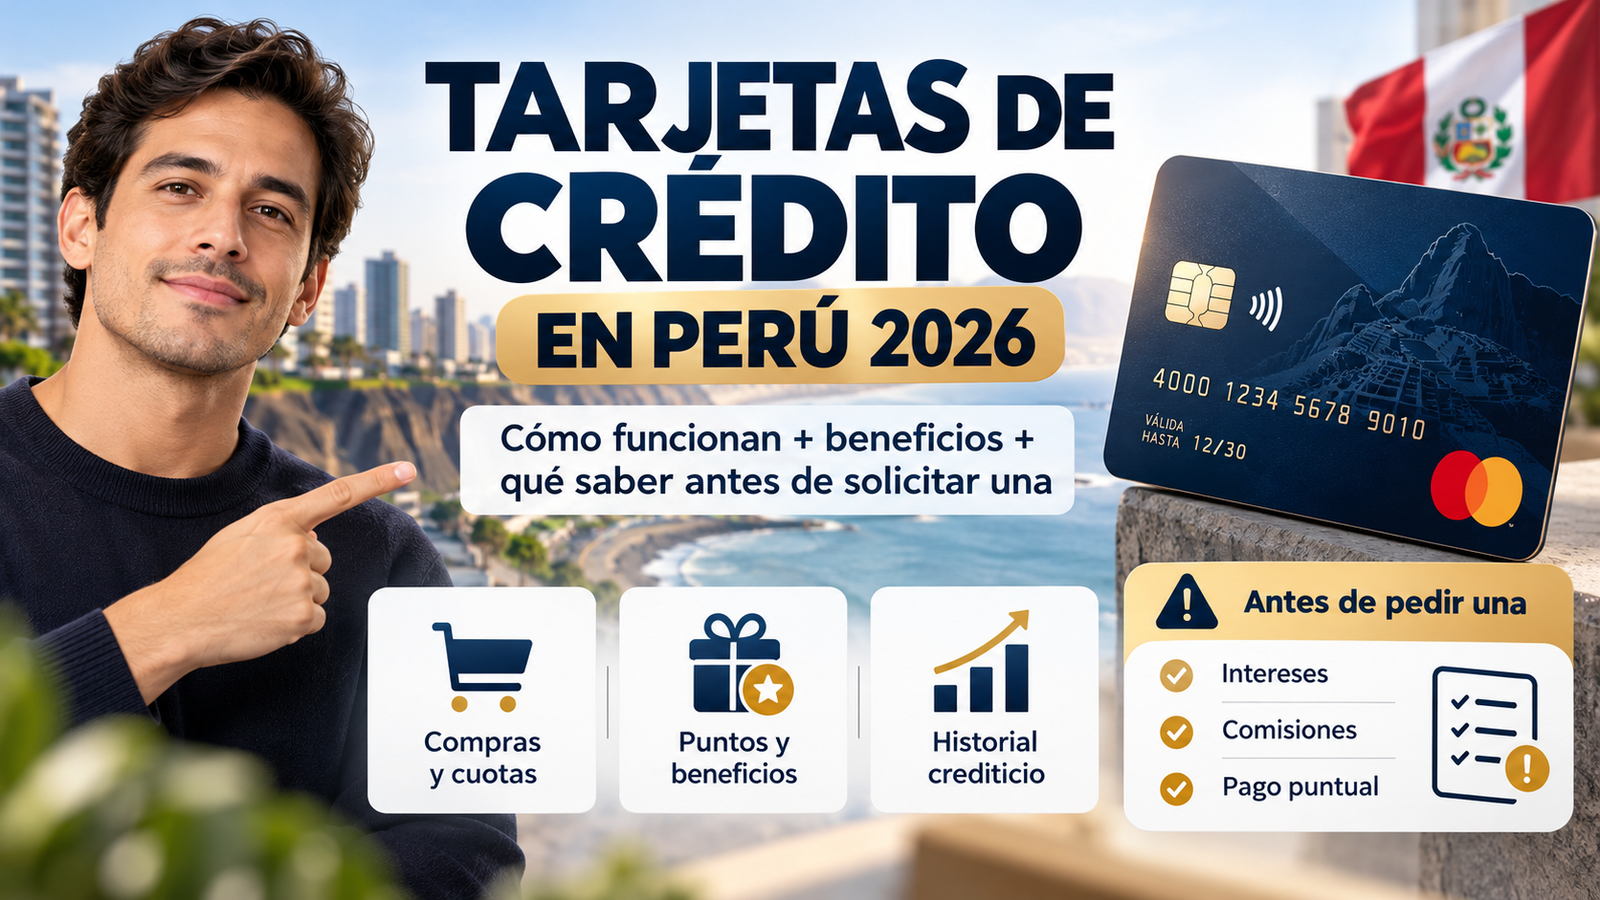
Las tarjetas de crédito se han convertido en una de las herramientas financieras más utilizadas para realizar compras, pagar servicios y acceder a financiamiento. En Perú, diferentes bancos ofrecen tarjetas con beneficios como descuentos, acumulación de puntos, millas y promociones especiales. Sin embargo, antes de solicitar una tarjeta de crédito, es importante conocer cómo funciona, cuáles son sus costos y qué aspectos debes considerar para evitar deudas innecesarias.
¿Qué es una tarjeta de crédito y cómo funciona?
Una tarjeta de crédito es un producto financiero que permite realizar compras utilizando una línea de crédito otorgada por un banco o entidad financiera.
A diferencia de una tarjeta de débito, que utiliza el dinero disponible en tu cuenta bancaria, una tarjeta de crédito permite utilizar dinero prestado que posteriormente deberás devolver según las condiciones establecidas.
Por ejemplo, si un banco te aprueba una línea de crédito de S/ 3,000, podrás realizar compras dentro de ese límite. Sin embargo, esto no significa que tengas S/ 3,000 adicionales como parte de tus ingresos, sino que dispones de un monto de financiamiento que deberás pagar.
Cuando utilizas una tarjeta de crédito, puedes encontrar diferentes modalidades de pago, como compras en una sola cuota, compras en varias cuotas y financiamiento de saldos pendientes.
¿Cuáles son los beneficios de tener una tarjeta de crédito?
Una tarjeta de crédito puede ofrecer diferentes ventajas cuando se utiliza de manera responsable.
Entre sus principales beneficios se encuentran:
- Compras por internet: permite pagar productos y servicios en tiendas nacionales e internacionales que acepten la tarjeta.
- Descuentos y promociones: algunas entidades financieras ofrecen ofertas especiales en establecimientos afiliados.
- Acumulación de puntos o millas: determinadas tarjetas permiten obtener recompensas por los consumos realizados.
- Historial crediticio: utilizar el crédito de manera responsable y cumplir puntualmente con los pagos puede contribuir a construir un historial favorable.
- Compras en cuotas: permite distribuir determinados gastos en varios pagos, aunque estos pueden generar intereses.
- Seguridad: algunas tarjetas incluyen mecanismos de protección y alertas para detectar operaciones sospechosas.
Es importante recordar que los beneficios varían dependiendo del banco, el tipo de tarjeta y las condiciones contratadas.
Bancos que ofrecen tarjetas de crédito en Perú
En el sistema financiero peruano existen diferentes entidades que comercializan tarjetas de crédito para clientes con distintos perfiles de ingresos y necesidades.
Estas son algunas instituciones reconocidas donde puedes consultar las tarjetas disponibles y sus condiciones.
1. Banco de Crédito del Perú (BCP)
El Banco de Crédito del Perú es una de las principales entidades financieras del país y ofrece diferentes productos bancarios, incluyendo tarjetas de crédito.
Dependiendo del producto y sus condiciones, las tarjetas pueden incorporar programas de recompensas, promociones comerciales y beneficios relacionados con compras o viajes.
Para conocer los requisitos, costos y tarjetas disponibles, puedes consultar directamente su página oficial.
Página oficial: BCP
2. Interbank
Interbank ofrece diferentes productos financieros para personas, incluyendo tarjetas de crédito orientadas a distintos perfiles de clientes.
Algunos productos permiten participar en programas de recompensas y acceder a promociones en comercios participantes, sujetos a sus condiciones.
Antes de solicitar una tarjeta, es recomendable revisar las tasas de interés, el costo de membresía y los requisitos de aprobación.
Página oficial: Interbank
3. BBVA Perú
BBVA también dispone de tarjetas de crédito que pueden ofrecer beneficios relacionados con compras, promociones y programas de recompensas.
Las condiciones varían dependiendo del producto, la evaluación crediticia del solicitante y las campañas vigentes.
Página oficial: BBVA Perú
4. Scotiabank Perú
Scotiabank ofrece productos financieros que incluyen tarjetas de crédito para diferentes necesidades.
Según la tarjeta contratada, es posible acceder a determinados beneficios comerciales, programas de puntos y opciones de financiamiento.
Página oficial: Scotiabank Perú
¿Qué requisitos necesitas para solicitar una tarjeta de crédito?
Los requisitos pueden variar según el banco y el tipo de tarjeta. Sin embargo, generalmente las entidades financieras consideran algunos aspectos importantes antes de aprobar una solicitud.
Entre ellos se encuentran:
- Ser mayor de edad.
- Contar con un documento de identidad vigente.
- Acreditar ingresos, cuando la entidad lo solicite.
- Cumplir con la evaluación crediticia del banco.
- Proporcionar información personal y laboral actualizada.
- Cumplir con los ingresos mínimos y otras condiciones del producto solicitado.
No todas las tarjetas exigen el mismo nivel de ingresos. Además, la aprobación depende de la evaluación realizada por cada institución financiera.
¿Qué es la TCEA y por qué debes revisarla?
Uno de los aspectos más importantes antes de contratar una tarjeta de crédito es comprender la Tasa de Costo Efectivo Anual, conocida como TCEA.
Este indicador permite conocer el costo anual del financiamiento, considerando los intereses y los cargos aplicables incluidos en su cálculo.
De acuerdo con la Superintendencia de Banca, Seguros y AFP (SBS), comparar la TCEA ayuda a evaluar los costos de los productos crediticios y tomar decisiones financieras mejor informadas.
Por ejemplo, dos tarjetas podrían ofrecer una línea de crédito similar, pero tener tasas de interés y cargos diferentes. Por eso, elegir una tarjeta únicamente por sus descuentos o promociones no siempre resulta conveniente.
Puedes consultar información oficial para comparar costos financieros en Perú.
Consulta oficial: Comparador de tasas de la SBS
¿Qué sucede si solo pagas el monto mínimo de tu tarjeta?
Cuando recibes el estado de cuenta de una tarjeta de crédito, normalmente encontrarás un importe de pago mínimo y otro correspondiente al pago total del periodo.
Pagar únicamente el mínimo puede permitirte cumplir con la obligación exigida para ese vencimiento, pero no significa que hayas cancelado toda la deuda.
El saldo pendiente puede continuar generando intereses, haciendo que el costo final de tus compras aumente considerablemente.
La SBS recomienda conocer las condiciones de la tarjeta y evitar depender constantemente del pago mínimo, ya que esto puede prolongar el tiempo necesario para cancelar una deuda.
Siempre que tu situación económica lo permita, es recomendable pagar el total facturado dentro del plazo correspondiente, verificando las condiciones de tu tarjeta.
¿Es mejor comprar en una cuota o en varias cuotas?
Esta es una de las preguntas más frecuentes entre quienes utilizan tarjetas de crédito.
Cuando realizas una compra en una sola cuota y pagas el importe completo dentro del plazo establecido, generalmente puedes evitar intereses por el financiamiento de esa compra, aunque podrían existir otros cargos según tu contrato.
En cambio, cuando realizas compras en varias cuotas con intereses, el costo total del producto puede aumentar.
Por ejemplo, si compras un electrodoméstico de S/ 1,000 y decides financiarlo, terminarás pagando una cantidad mayor si se aplican intereses y cargos adicionales.
Algunos bancos y establecimientos ofrecen promociones de cuotas sin intereses. Sin embargo, es importante verificar que la operación cumpla con todas las condiciones de la promoción.
Consejos para utilizar una tarjeta de crédito de manera responsable
Tener una tarjeta de crédito puede ser útil, pero requiere planificación para evitar problemas financieros.
Estas recomendaciones pueden ayudarte a administrarla correctamente:
- No gastes más de lo que puedes pagar. Considera tu presupuesto mensual antes de realizar compras.
- Revisa las fechas de pago. Evita los retrasos que pueden generar intereses adicionales y afectar tu historial crediticio.
- Compara diferentes alternativas. No elijas una tarjeta únicamente por sus promociones.
- Evita retirar dinero en efectivo. Las disposiciones de efectivo pueden tener costos elevados.
- Revisa tus estados de cuenta. Comprueba que los consumos registrados correspondan a operaciones que realmente realizaste.
- Protege tus datos bancarios. Nunca compartas claves, contraseñas o códigos de verificación.
También es recomendable mantener activadas las notificaciones de movimientos bancarios, especialmente cuando realizas compras por internet.
¿Existen tarjetas de crédito sin membresía en Perú?
Sí. En Perú existen tarjetas de crédito que no cobran membresía anual.
La SBS informa que las entidades financieras deben ofrecer entre sus productos al menos una tarjeta de crédito sin este cargo. Asimismo, los clientes pueden consultar alternativas sin seguro de desgravamen, de acuerdo con las condiciones aplicables.
Sin embargo, que una tarjeta no cobre membresía no significa necesariamente que todas sus operaciones sean gratuitas.
Todavía pueden existir intereses y otros cargos asociados al uso del crédito, por lo que siempre debes revisar la hoja resumen y las condiciones del contrato.
¿Conviene tener una tarjeta de crédito en 2026?
Una tarjeta de crédito puede ser una herramienta financiera útil para realizar compras, administrar pagos y construir un historial crediticio favorable. No obstante, sus beneficios dependen principalmente del uso responsable que haga cada persona.
Antes de solicitar una tarjeta en cualquier banco del Perú, es importante comparar las tasas de interés, conocer las comisiones aplicables y evaluar si realmente necesitas acceder a financiamiento.
Recuerda que una tarjeta de crédito no representa dinero adicional a tus ingresos. Se trata de una obligación financiera que debes administrar cuidadosamente.
Si estás considerando obtener tu primera tarjeta de crédito durante 2026, lo más recomendable es informarte mediante los canales oficiales de las entidades financieras y consultar las herramientas educativas de la SBS para elegir un producto adecuado a tus necesidades.